材料費
Material Cost
材料費とは
材料費とは、工事のために消費した資材の費用で、工事原価を構成する費用の一つです。建設業会計では、工事原価は一般に、材料費、労務費、外注費、経費の4つに分けて整理します。材料費には、鋼材、ボルト、溶接材料、塗料、仮設材のうち消耗するものなどの購入代金が含まれ、購入時の運搬費や付随する費用を含めて計上するのが基本です。(会計処理の細部は、会社の経理規程や会計基準に従います。)
鉄骨・仮設工事での材料費
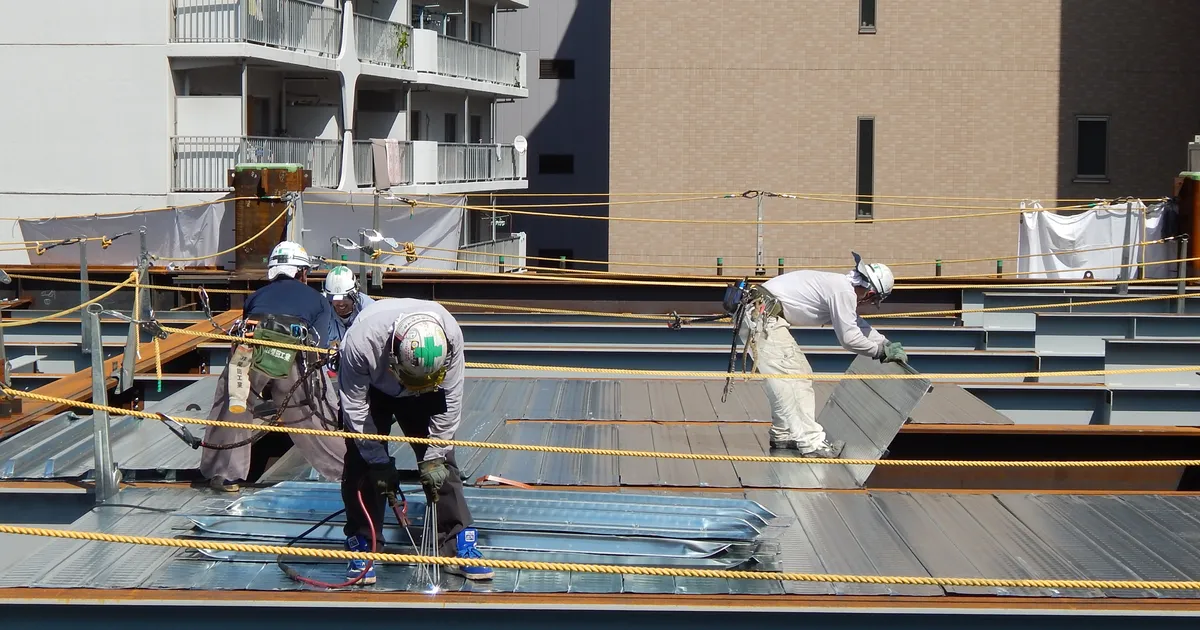
鉄骨工事では、材料費の大部分を鋼材(H形鋼、溝形鋼、山形鋼、デッキプレートなど)が占めます。ほかに、高力ボルト、アンカーボルト、溶接棒やワイヤ、錆止め塗装用の塗料などがあります。
鋼材は、切断や加工で端材が出るため、積算では設計上の数量に一定のロスを見込みます。ロスの割合は、部材の種類や形状、加工方法によって異なり、社内の実績をもとに設定します。また、鋼材価格は市況によって変動します。見積り時点と発注時点の価格差が出ることがあるため、契約条件に価格変動の取扱いを入れておくことが重要です。
原価管理での扱い
材料費の管理では、まず積算で算出した予算と、実際に発注・消費した額を比べます。原価管理では、工事ごとに実行予算を作り、発注額や納品実績を記録して、差異の原因を確認します。鉄骨材料の在庫管理や、材料の受け入れ検査を徹底することで、過剰発注や紛失、規格違いによる手戻りを防げます。
仮設材は、購入する場合は材料費、リースや損料で調達する場合は経費や外注費として扱うなど、調達方法により区分が変わる場合があります。建設機械損料の考え方と合わせて整理しておくと分かりやすくなります。
材料費を下げるときの考え方
材料費の削減というと、単価交渉を思い浮かべがちですが、実際には、数量のムダを減らすことが大きな効果を持ちます。たとえば、施工図の段階で部材の寸法を標準化し、定尺材から効率よく取れる長さにそろえると、端材が減ります。バリューエンジニアリング(VE)の提案も、品質を保ったまま材料費を抑える手段です。
ただし、費用を下げる目的で、規格や品質を落としてはいけません。鋼材は、規格品であることをミルシートなどの証明書で確認し、品質管理の記録を残します。安価な代替材を使う場合も、設計者や監督職員の承認が必要です。
また、納期遅れによる工程の乱れは、結果的に労務費や経費を増やします。材料費だけを見るのではなく、工程管理と合わせた総合的な原価の視点で、発注のタイミングや数量を決めることが大切です。
柴田工業の現場から

鋼材は価格の変動が大きいので、見積り時の前提条件を必ず書き残しています。数量のロスを減らす工夫が、単価交渉よりも効くことが多いです。