仮設工事原価管理
Temporary Works Cost Management
仮設工事原価管理とは
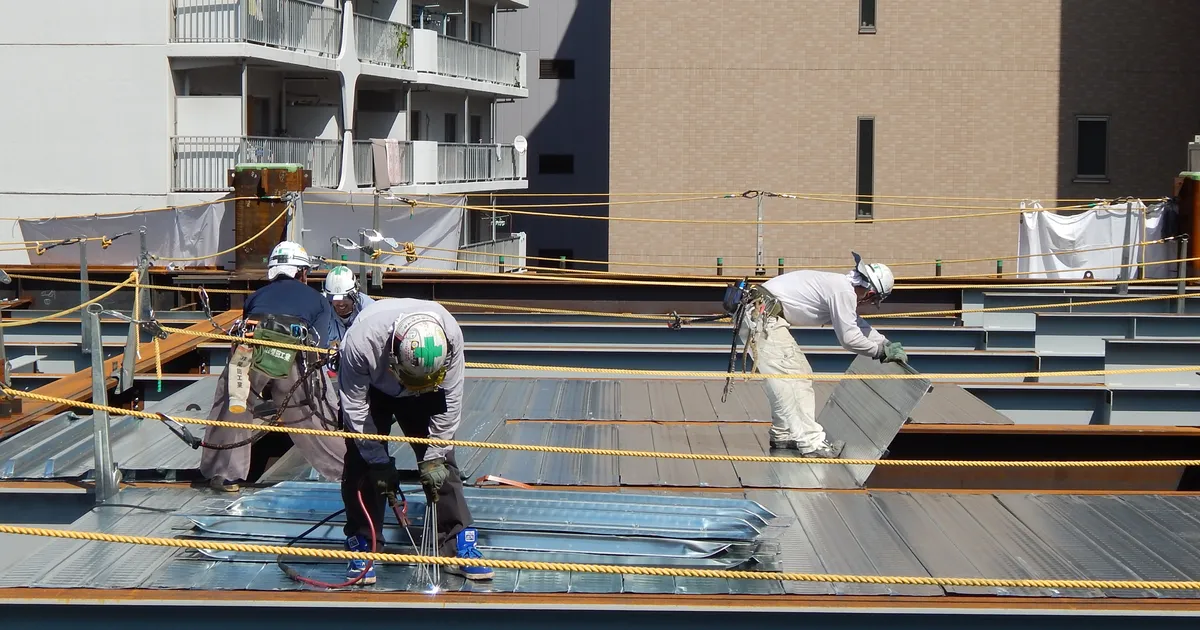
仮設工事原価管理は、仮設鍛冶工事および本体工事を支援する仮設物関連業務の、労務費・材料費・機械費・外注費を予算実績管理する体系的なプロセスです。鉄骨・躯体・仕上げなどの本体工事と異なり、仮設工事は直接の完成物を生みませんが、全体の工期・安全・品質を決定する重要な投資領域です。
建設業全体の粗利益率が3~5%程度に低下している現況では、仮設工事の原価低減が企業の競争力を左右する要因になります。一方、仮設工事の計画不足が現場の安全事故や工期遅延を招くため、原価削減と安全性の両立が必須です。
仮設工事の原価構成と予算編成
労務費(人件費)は仮設工事の40~60%を占める最大の原価要素です。足場の組立・解体、仮設工事安全管理、日常点検に従事する職人の日給・実績工数を管理します。季節変動(冬季の天候悪化で工数増)、労務単価の時間帯による変動(残業・休日出勤)を見込んだ予算を編成することが重要です。
材料費には、足場用パイプ・単管・クランプ、型枠用合板・支保工用材、安全ネット・シート類などが含まれます。これらは繰り返し使用される消耗材であり、
回転使用可能性と廃棄ロスを見込む必要があります。特に足場材は新規購入と中古品のコスト比較、レンタル vs 購入の判定が利益に直結します。機械費は、建設用クレーン(天塔クレーン・移動式クレーン)、発電機、ポンプ車、作業用昇降機などの賃借料です。クレーンの規格選定(容量・高さ・回転半径)が工事期間の長さで決まるため、本体工事の進捗計画との密接な連動が必須です。稼働していない期間の遊休賃借は最小化する工程調整が求められます。
外注費は、仮設工事の全部または一部を専門の仮設業者に発注する場合の費用です。仮設工事企業認定を受けた協力企業への透明性のある発注管理が、原価適正化と安全責任の明確化につながります。
予算と実績の管理システム
仮設工事原価管理では、施工前に詳細な「仮設工事原価予算書」を作成します。これは、施工計画書の工程表に基づき、月別・項目別(足場・鮮工事・支保工等)に細分化された予算表です。
実績管理では、毎週または毎日単位で実績数値(実績工数・納入材料・機械稼働時間)を集計し、予算との差異を分析します。差異が10%を超える場合は、原因分析(施工方法の変更による工数増、労務単価の上昇、予定外の材料追加など)を実施し、是正対応または予算修正を検討します。
施工管理システムの電子化により、現場からの日報データが自動集計され、リアルタイムで原価進捗が把握できる環境が整備されつつあります。特に労務日報(当番表)と原価実績を連動させると、人件費の過不足が即座に検出できます。
仮設工事の利益確保と原価低減策
仮設工事原価管理の最大の課題は、繰り返し可能な標準原価の構築です。同じ足場面積、同じ支保工システムに対して、複数プロジェクトでの実績原価を蓄積し、「平均的な鉄骨4階建ての足場工事 = 延べ床1,000㎡当たり○○万円」という標準単価を確立すれば、新規案件の見積精度が飛躍的に向上します。
原価低減の具体的施策としては、(1)足場材のレンタル期間の短縮(本体工事の段階的竣工に連動)、(2)仮設工事リスク評価による危険箇所の先制対応(後付け安全工事の回避)、(3)労務配置の最適化(ベテラン職人の効率的配置)、(4)大型足場システムの導入による組立工数削減などが挙げられます。
また、仮設予算書作成段階で原価見積の不確実性を定量化し、リスク対応費を予算に組み込むことも、後発的な赤字を防ぐ重要な手段です。
労務原価と労務単価の変動管理
仮設工事の労務費変動は、本体工事よりも大きい傾向があります。理由としては、①季節変動への対応(冬季の作業効率低下)、②作業環境の変化(高層建築では高所での作業リスク増加)、③現場特性による工数の不確実性が挙げられます。
例えば、同じ階数の足場工事でも、建物の形状が複雑(L字、コの字、スロープ含有)な場合、シンプルな矩形建物より20~30%の工数増が発生するケースが多いです。こうした複雑性を予算段階で認識し、補正係数を適用することが精度向上につながります。
労務単価は、全国労務単価データベース(建設業連合会等が公開)を参照し、地域別・職種別・時間帯別(通常 vs 残業 vs 深夜)に設定します。また、現場での実績単価(実支払い額÷実作業工数)を毎月集計し、業界平均との乖離を分析することで、現場固有の労務管理上の課題を検出できます。
柴田工業の現場から

仮設工事は『見えない原価』です。本体工事に注目が集まるけれど、足場1日のレンタル料、安全ネット1枚のコストが積み上がって大きな損益になる。毎月の差異分析は欠かせません。労務単価の変動も見落とすな。